Systemtransformation mit Process Mining
In der heutigen Welt müssen Unternehmen mit der Zeit mitgehen und sich stetig optimieren, um...
blog
Steigende Personalkosten, zunehmender Fachkräftemangel und ein intensiver Wettbewerb um qualifizierte Beschäftigte setzen produzierende Unternehmen in Europa weiter unter Druck. Vor diesem Hintergrund bleibt Osteuropa für viele Unternehmen eine interessante Option, sowohl bei der Suche nach einem neuen Produktionsstandort als auch bei der Erweiterung bestehender Kapazitäten.
Osteuropas Arbeitsmarkt bleibt gegenüber Deutschland und anderen westeuropäischen Ländern sehr attraktiv. Gleichzeitig unterscheiden sich die Rahmenbedingungen von Land zu Land und teilweise sogar erheblich zwischen einzelnen Regionen. Wer nur nationale Durchschnittswerte betrachtet, greift deshalb zu kurz.
Dieser Artikel vergleicht die monatlichen Lohnkosten und Arbeitslosenquoten ausgewählter europäischer Länder und Regionen. Darüber hinaus zeigt er, wie sich die Kostenvorteile verändern, wenn nicht nur Monatswerte, sondern auch die tatsächlich geleisteten Arbeitsstunden berücksichtigt werden.
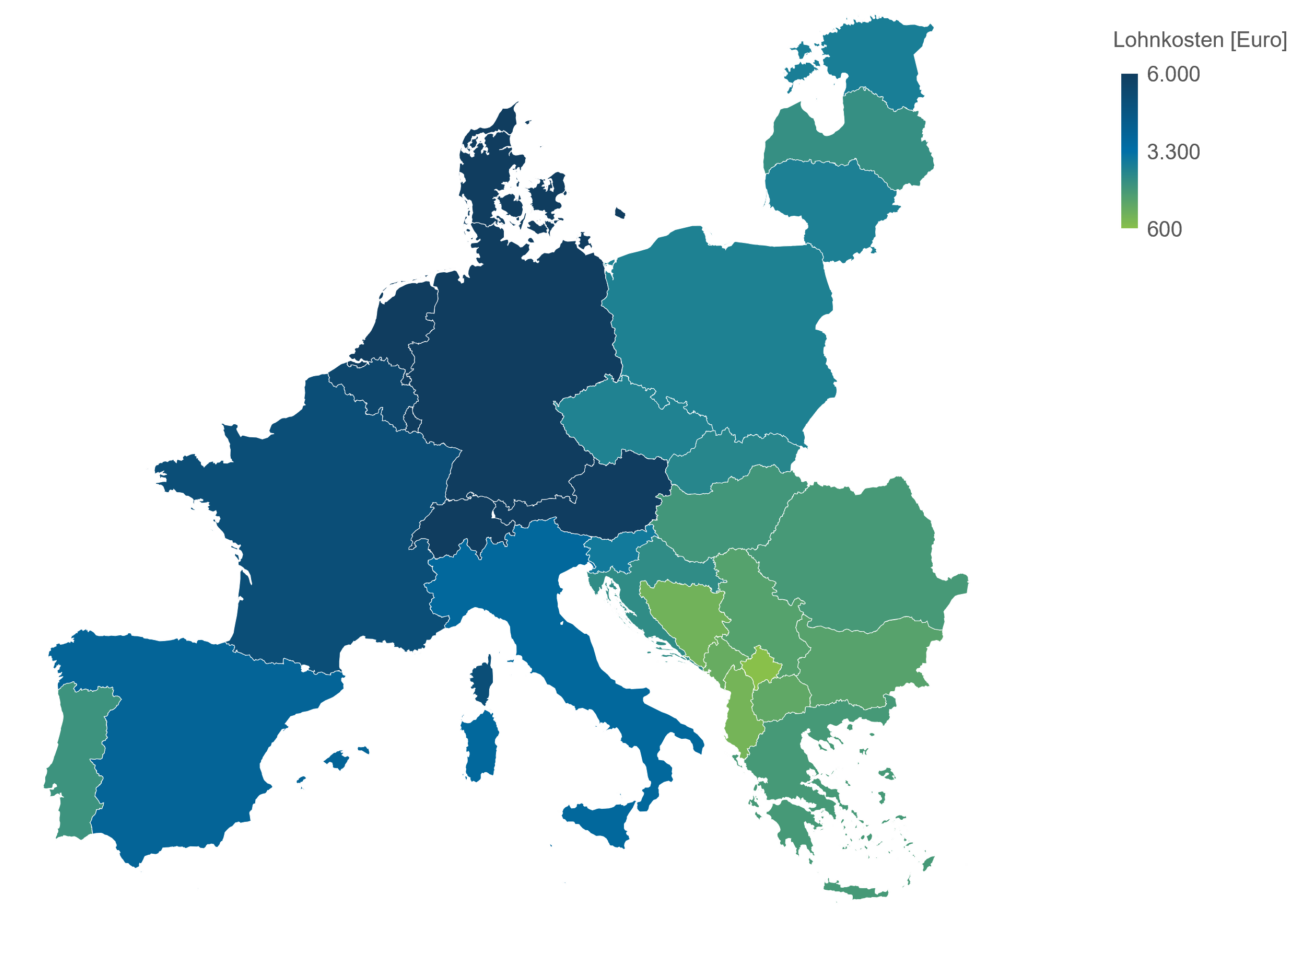
Der Blick auf die durchschnittlichen monatlichen Lohnkosten zeigt ein deutliches Gefälle innerhalb Europas. In Deutschland liegen die Arbeitgeberkosten bei durchschnittlich 6.500 Euro pro Monat. Österreich erreicht 6.000 Euro, die Schweiz mit 9.400 Euro sogar ein nochmals deutlich höheres Niveau.
In Osteuropa stellt sich die Situation grundlegend anders dar. Besonders niedrige Lohnkosten finden sich weiterhin auf dem westlichen Balkan. Albanien liegt mit durchschnittlich 1.000 Euro pro Monat am unteren Ende des Vergleichs, gefolgt von Bosnien und Herzegowina mit 1.100 Euro. In Serbien wiederum betragen die monatlichen Lohnkosten etwa 1.600 Euro je Monat.
Auch innerhalb der EU bestehen erhebliche Unterschiede. Bulgarien kommt auf durchschnittlich 1.600 Euro pro Monat, während Rumänien bei 1.900 Euro liegt und Ungarn sogar knapp über 2.000 Euro. Damit befinden sich diese Staaten weiterhin erheblich unter dem deutschen Kostenniveau.
In den stärker industrialisierten Ländern Mittel- und Osteuropas sind die Kosten bereits höher. In der Slowakei, Tschechien und Polen betragen die Lohnkosten zwischen 2.500 und 2.700 Euro. Slowenien liegt mit 2.900 Euro nochmals darüber. Dennoch bleiben auch diese Standorte im Vergleich zu Deutschland kostenseitig attraktiv.
Die Zahlen verdeutlichen, dass Osteuropa kein einheitlicher Niedrigkostenraum ist. Zwischen Albanien und Slowenien liegen bei den monatlichen Lohnkosten fast 2.000 Euro. Für Unternehmen stellt sich daher nicht nur die Frage, ob Osteuropa infrage kommt, sondern es lohnt sich ein genauerer Blick, welches Land und welche Region am besten zum eigenen Produktionskonzept passen.
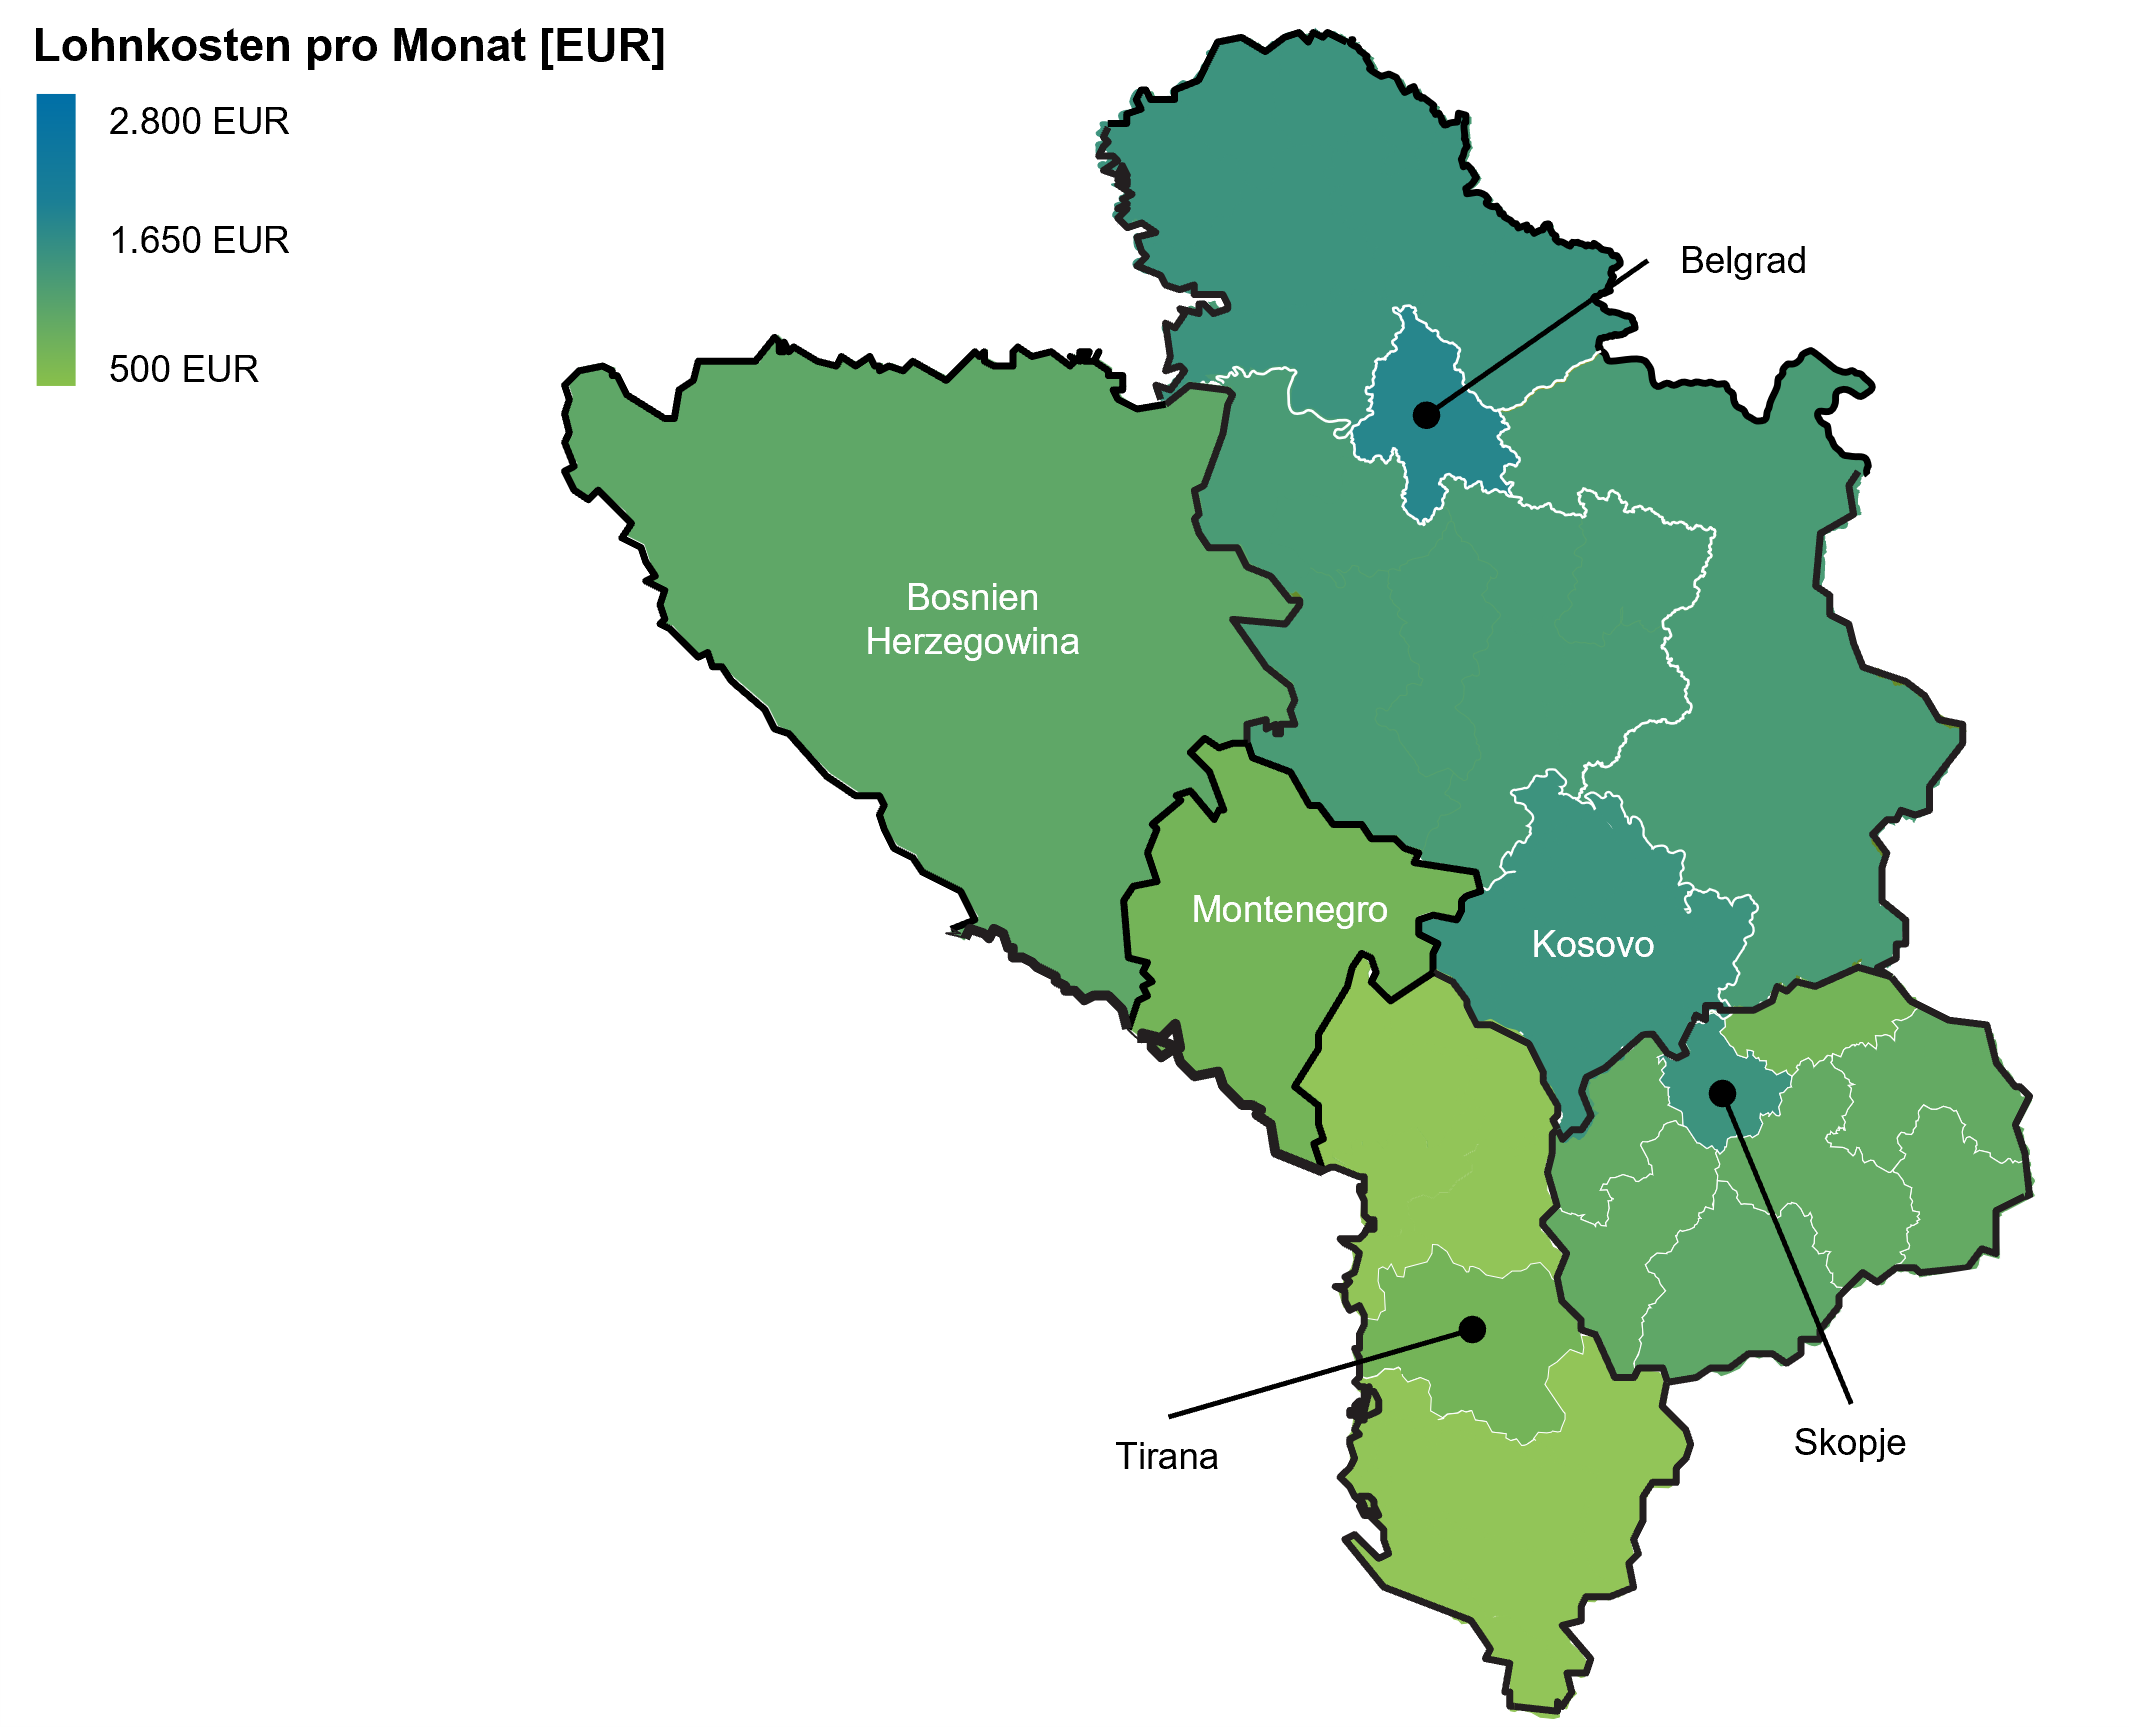
Ein Blick auf die Balkanstaaten zeigt nach dem Überblick über ganz Osteuropa, wie stark nationale Durchschnittswerte innerhalb einzelner Länder abweichen können. Die Balkanstaaten zählen weiterhin zu den kostengünstigsten Produktionsregionen Europas. Daher lohnt sich gerade hier die detailliertere Aufschlüsselung, nicht nur auf der nationalen, sondern ebenso auf der regionalen Ebene. Die Unterschiede zwischen Hauptstadtregionen, industriellen Ballungsräumen und ländlicheren Gebieten sind teilweise erheblich.
In Serbien betragen die durchschnittlichen monatlichen Lohnkosten 1.600 Euro. Dabei liegt die Region Belgrad mit 1.800 Euro deutlich darüber. Günstiger sind Vojvodina mit 1.400 Euro, Süd- und Ostserbien mit 1.300 Euro sowie Šumadija und Westserbien mit 1.200 Euro.
Das typische Muster ist hier klar erkennbar, da die Hauptstadtregion einen großen Arbeitsmarkt, eine gute Infrastruktur und häufig eine höhere Dichte an qualifizierten Arbeitskräften bietet. Gleichzeitig ist dort jedoch der Wettbewerb um Personal intensiver und das Kostenniveau ist höher.
Dieses Phänomen findet sich in den meisten Staaten wieder, allerdings fallen die Unterschiede innerhalb eines Staates nicht überall sehr hoch aus. In der Föderation Bosnien und Herzegowina liegen sie etwa bei 1.100 Euro, in der Republika Srpska bei etwas über 1.000 Euro, während der Brčko-Distrikt knapp unter der Marke von 1.000 Euro bleibt.
Ähnlich verhält sich die regionale Differenzierung in Albanien: Während der Landesdurchschnitt etwa 1.000 Euro beträgt, erreicht Zentralalbanien 1.100 Euro und Nord- und Südalbanien liegen jeweils bei etwa 900 Euro. Die höheren Kosten in der Zentralregion dürften hier vor allem durch die wirtschaftliche Bedeutung des Großraums Tirana geprägt sein.
Eine besonders deutliche regionale Spannweite findet sich in Nordmazedonien. Die monatlichen Lohnkosten reichen von 1.000 Euro in der Nordostregion bis zu 1.600 Euro in Skopje, während der Landesdurchschnitt 1.400 Euro beträgt. Damit ist die Hauptstadtregion mehr als 60 % teurer als die günstigste Region des Landes.
Hier ist klar zu sehen, dass Regionen außerhalb der Hauptstadt erhebliche Kostenvorteile für Ihr Vorhaben bieten können, sofern Infrastruktur, Logistik und Arbeitskräfteangebot dazu passen.
Polen und Rumänien gehören seit vielen Jahren zu den wichtigsten Produktionsstandorten in Osteuropa. Beide Länder verfügen über große Arbeitsmärkte, gewachsene Industriestrukturen und umfangreiche Erfahrung mit internationalen Investoren.
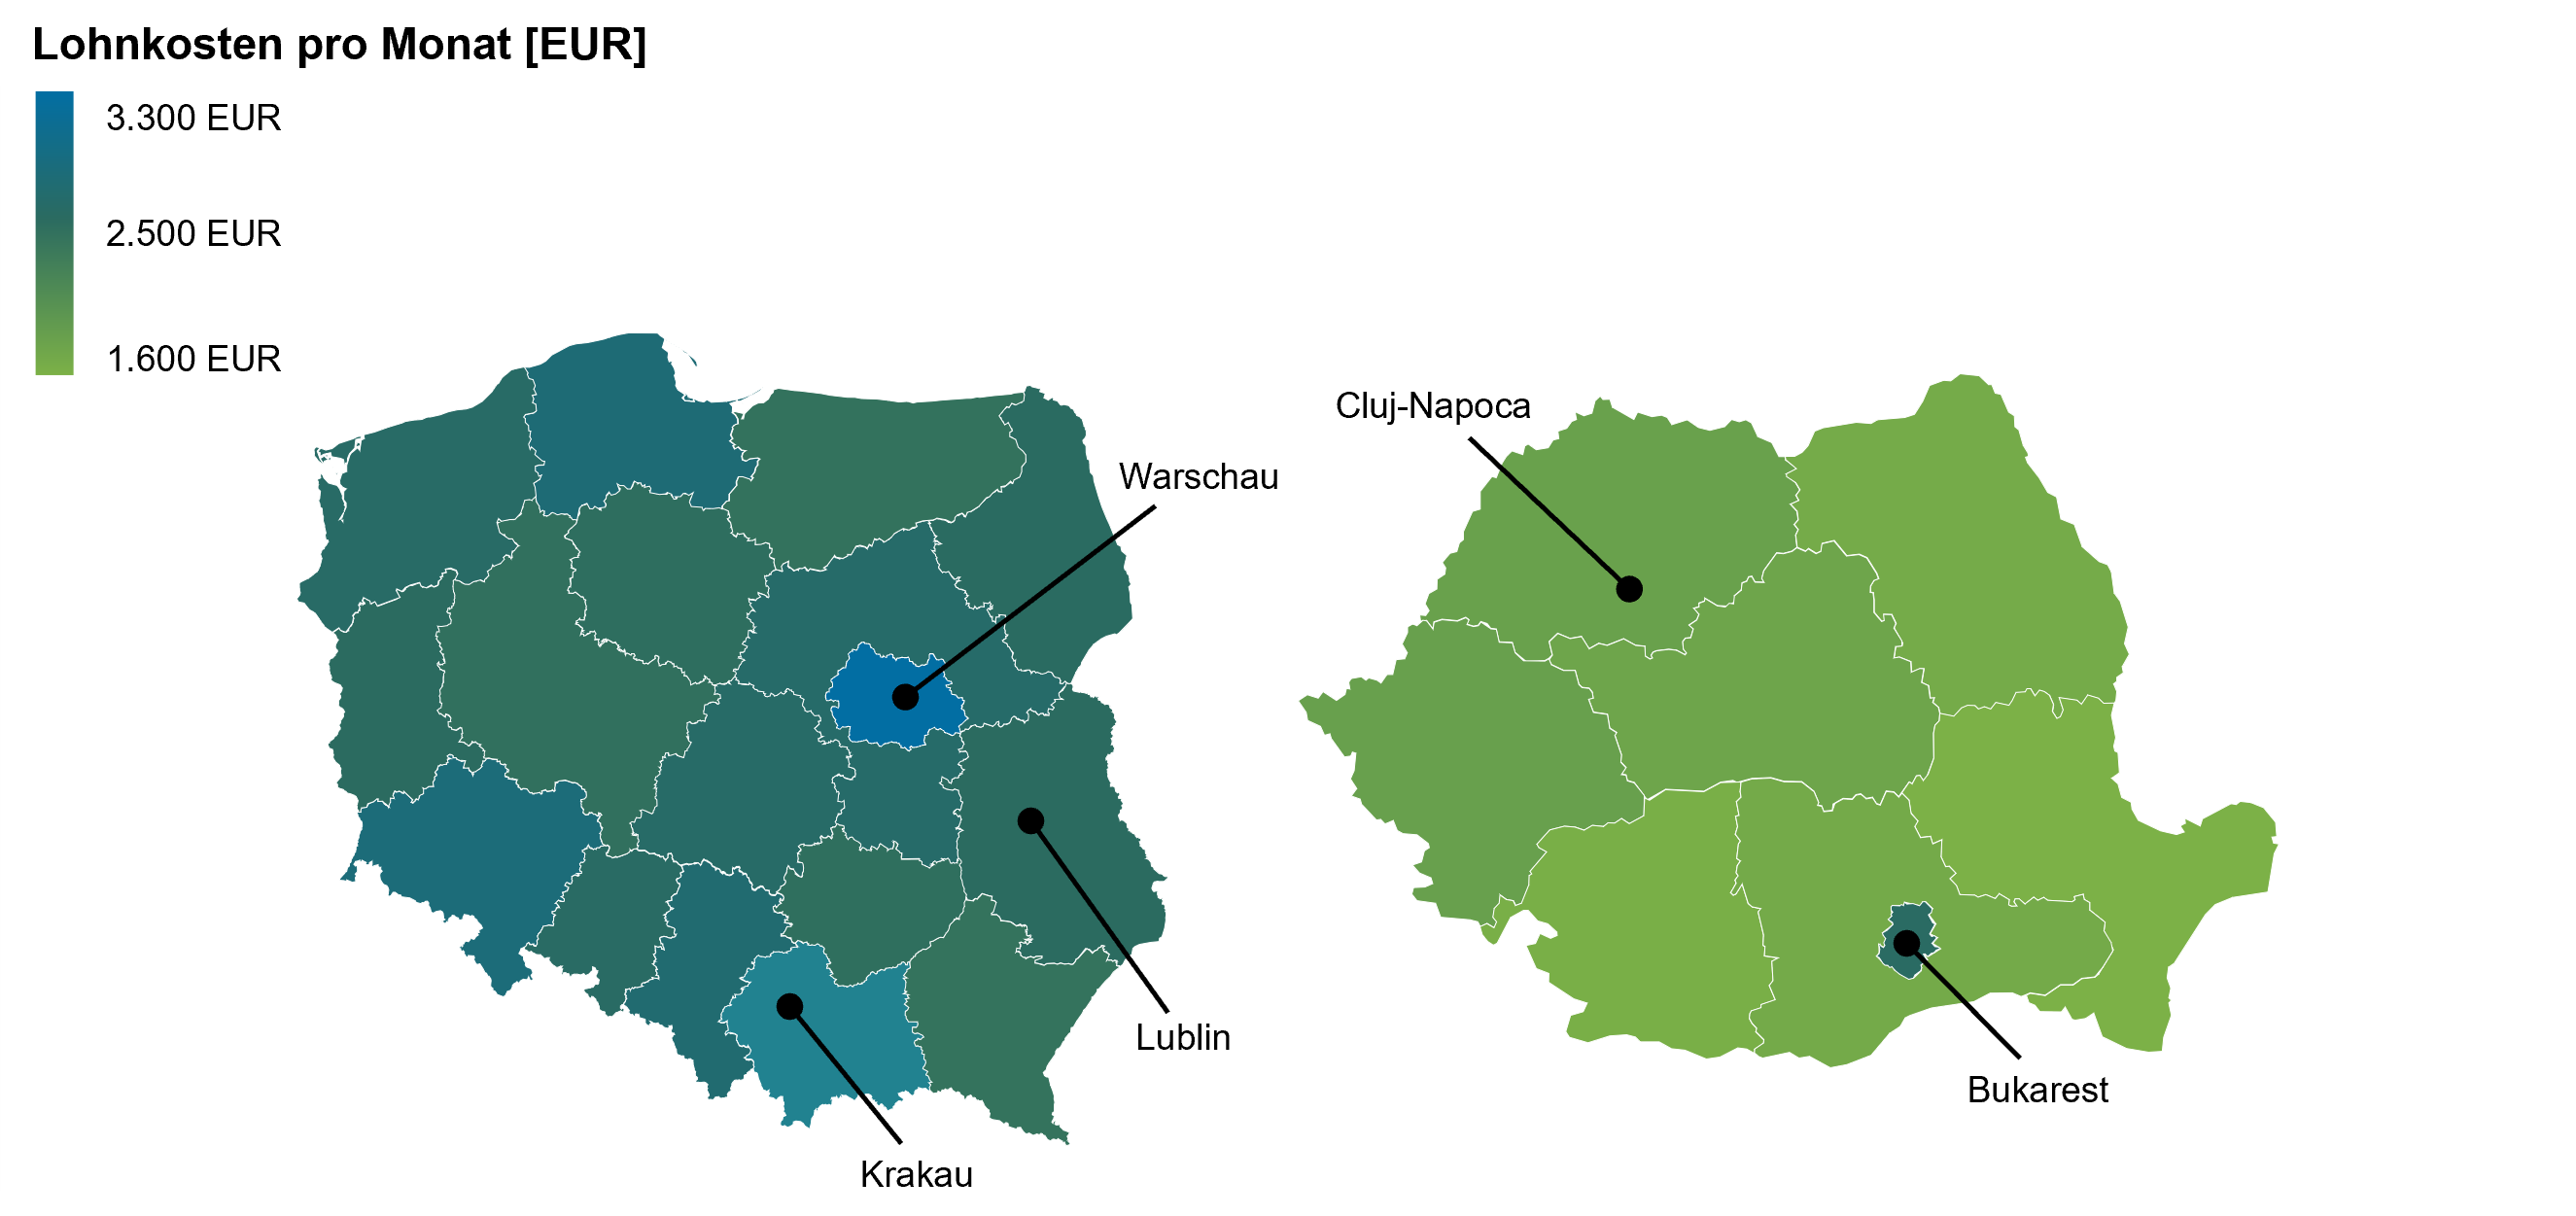
Rumänien bleibt mit durchschnittlichen monatlichen Lohnkosten von 1.900 Euro vergleichsweise günstig, wobei sich gleichzeitig rund um etablierte Industriestandorte starke Cluster entwickelt haben. So liegen die Lohnkosten in und um Bukarest bei 2.500 Euro, während die weiteren Regionen im Süden (Sud Est, Sud-Muntenia sowie Sud-Vest Oltenia) unter 1.700 Euro pro Monat liegen. Der westliche Teil des Landes, genauer die Regionen Vest und Nord Vest, weist derzeit mit 1.800 Euro etwas höhere Lohnkosten auf. In Rumänien wird daher deutlich, dass Zugang zu erfahrenen Beschäftigten, Lieferanten und Dienstleistern vorhanden ist, dabei aber die etablierten Industriestandorte auch den Wettbewerb um qualifiziertes Personal erhöhen.
Polen wiederum liegt mit 2.700 Euro pro Monat bereits spürbar über Rumänien. Der polnische Arbeitsmarkt bietet dafür eine breite industrielle Basis, zahlreiche Hochschulstandorte und eine gut ausgebaute Infrastruktur. Für Unternehmen kann das höhere Kostenniveau wirtschaftlich sinnvoll sein, wenn dadurch eine bessere Produktivität, höhere Versorgungssicherheit oder kürzere Anlaufzeiten erreicht werden.
Auch hier gilt, dass nationale Durchschnittswerte die regionalen Unterschiede nur unzureichend abbilden können. Auf regionaler Ebene fällt weiter auf, dass große Metropolregionen und etablierte Industriezentren meist teurer und personell umkämpfter sind. In der Metropolregion Warschau liegen die Lohnkosten beispielsweise bei knapp 3.330 Euro pro Monat. Andere Regionen, wie das Karpatenvorland, Ermland-Masuren oder Großpolen bieten mit Lohnkosten von unter 2.400 Euro häufig günstigere Bedingungen, erfordern aber eine genaue Prüfung der Infrastruktur, Erreichbarkeit und verfügbaren Qualifikationen.
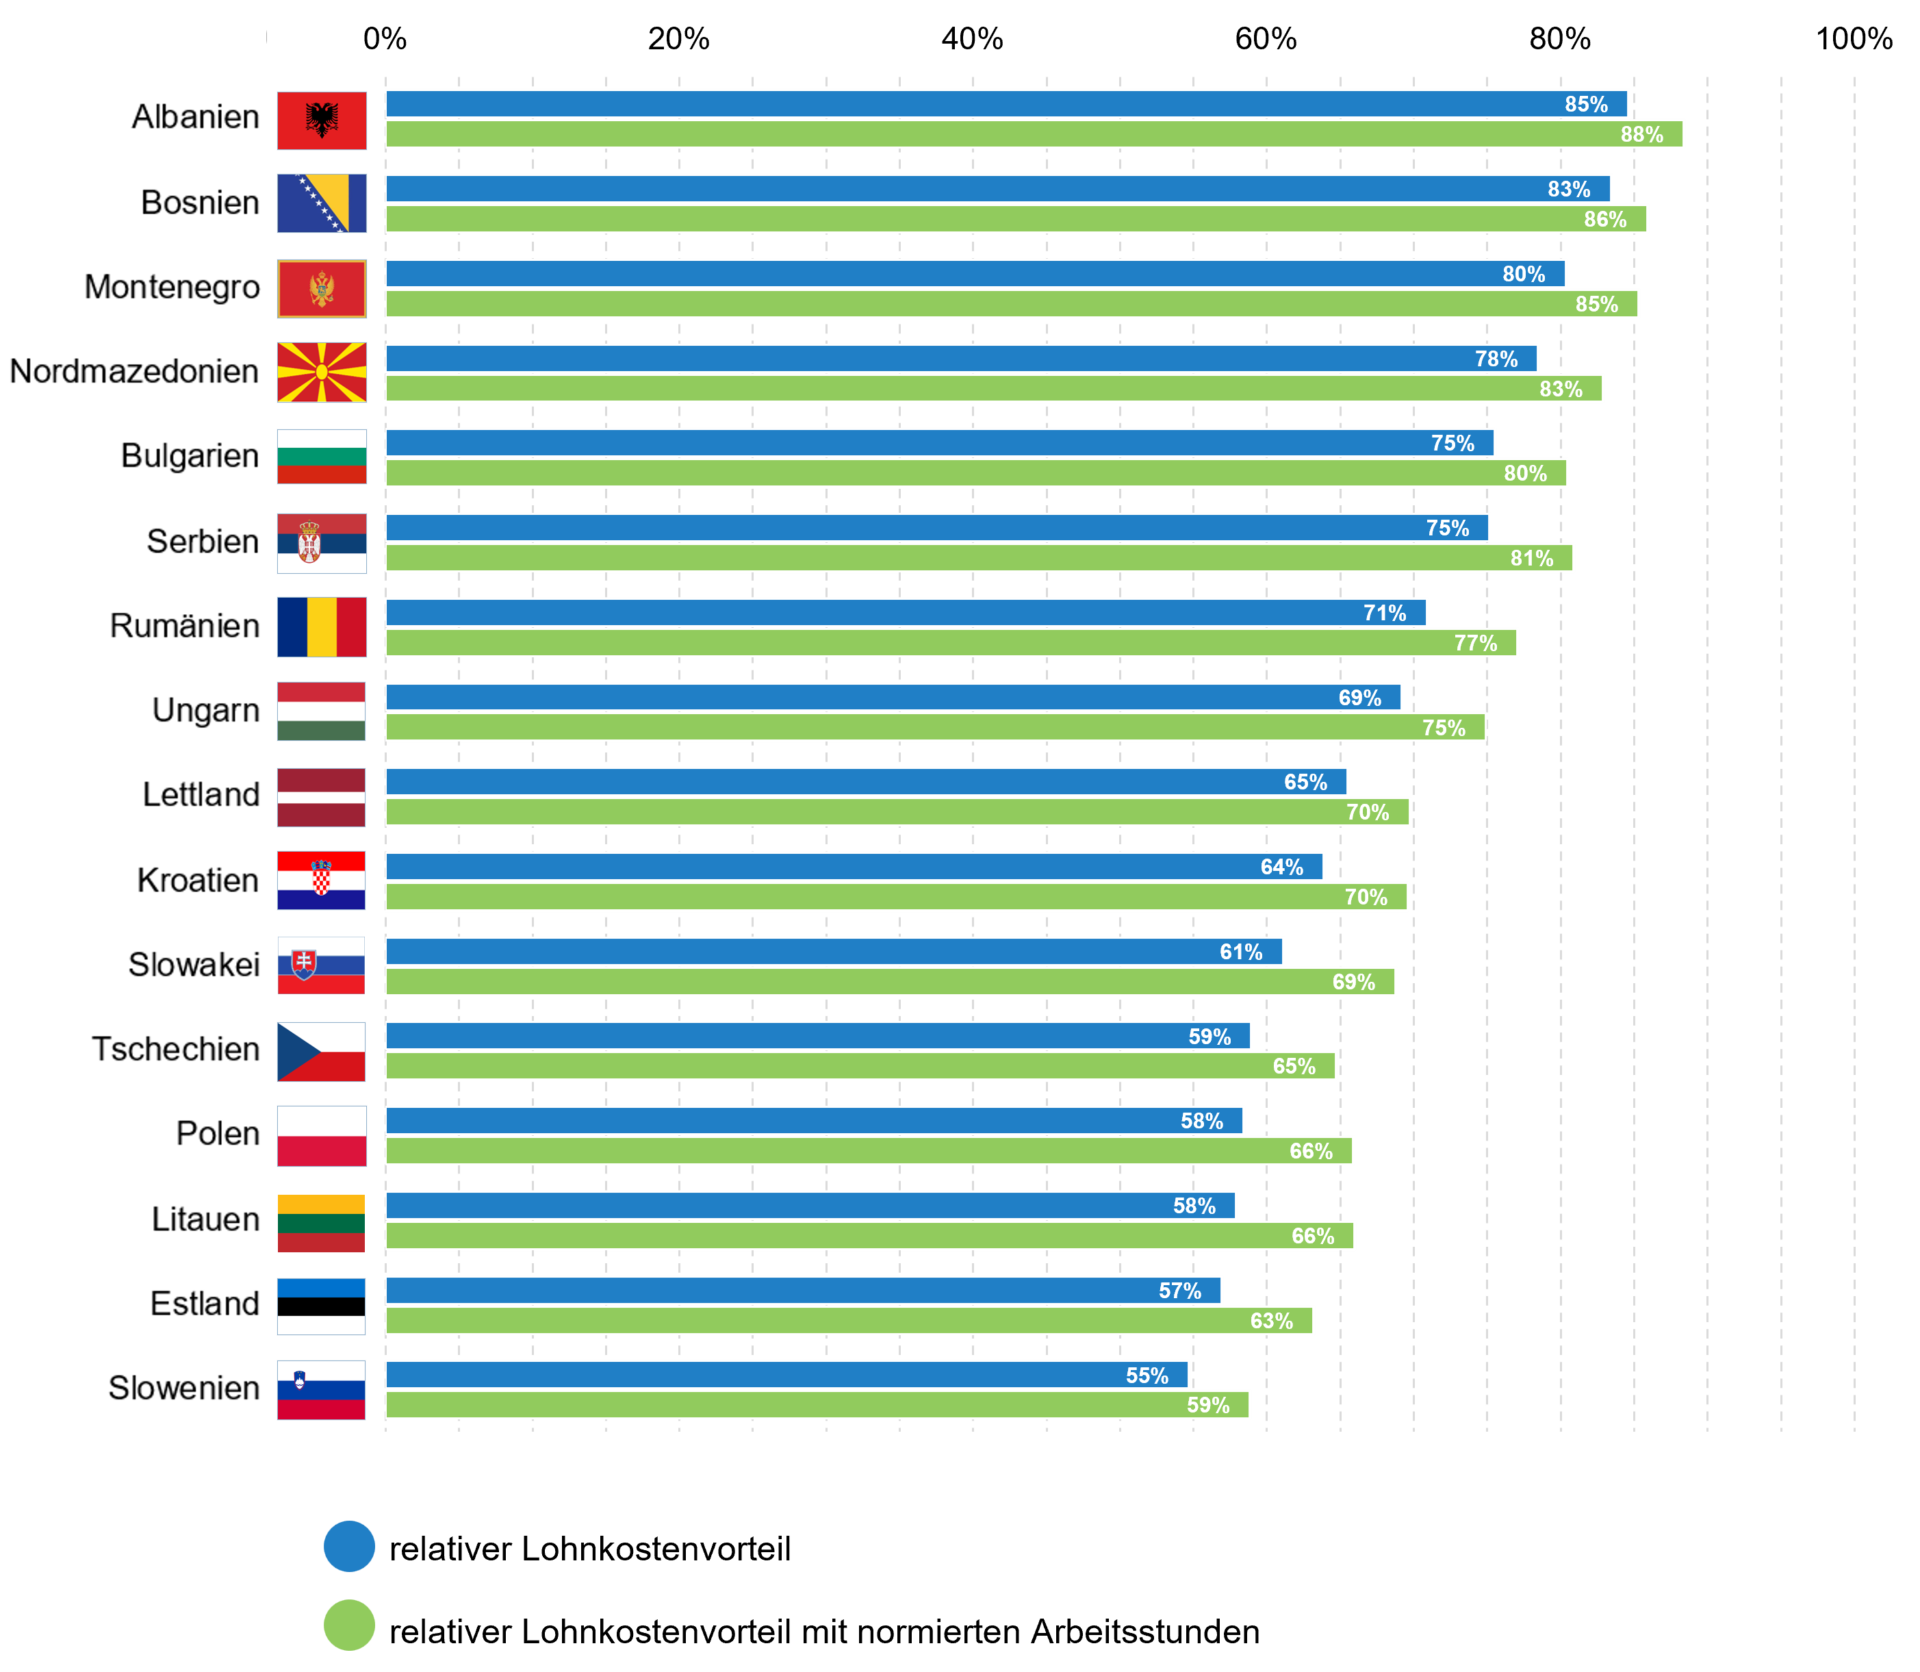
Pro geleisteter Stunde liegen die Lohnkosten in Deutschland bei rund 55,70 Euro. Diesen Wert unterbieten alle osteuropäischen Staaten deutlich. Dabei fällt weiterhin auf, dass die Balkan-Staaten die günstigsten Lohnkosten pro geleisteter Stunde aufweisen. Diese liegen allesamt unter 11 Euro, wobei Albanien die geringsten Lohnkosten mit lediglich 6,50 Euro verzeichnet.
Werden die verfügbaren Arbeitsstunden normiert, vergrößert sich der Kostenvorteil vieler osteuropäischer Standorte nochmals. Albanien zum Beispiel erreicht dann einen Vorteil von 88 % gegenüber Deutschland. Bosnien und Herzegowina kommt auf 86 %, Montenegro auf 85 % und Nordmazedonien auf 83 %. Serbien liegt bei 81 %, Bulgarien bei 80 % und Rumänien bei 77 %.
Entscheidend ist daher nicht allein der Monatslohn, sondern die Kosten je produktiv nutzbarer Arbeitsstunde. Für arbeitsintensive Produktionsprozesse kann diese Betrachtung die Rangfolge potenzieller Standorte entsprechend spürbar verändern.
Der Blick auf die vergangenen fünf Jahre zeigt allerdings, dass der Lohnkostenvorteil gegenüber Deutschland kleiner geworden ist. Osteuropa bleibt damit zwar kostenseitig attraktiv, der Abstand zum deutschen Lohnkostenniveau hat sich jedoch verringert. Besonders auffällig ist diese Entwicklung in Polen, wo der relative Lohnkostenvorteil gegenüber Deutschland in den vergangenen fünf Jahren um 13 % gesunken ist. Auch an Beispielen wie Rumänien (-8 %) oder Albanien (-12 %) wird der Effekt deutlich. In vielen Ländern steigen die Löhne schneller als in Deutschland, unter anderem durch Inflation, Mindestlohnanpassungen und den zunehmenden Wettbewerb um qualifizierte Arbeitskräfte. Für Unternehmen bedeutet das, dass heutige Kostenvorteile nicht unverändert für die gesamte Laufzeit eines Produktionsstandorts angesetzt werden sollten.
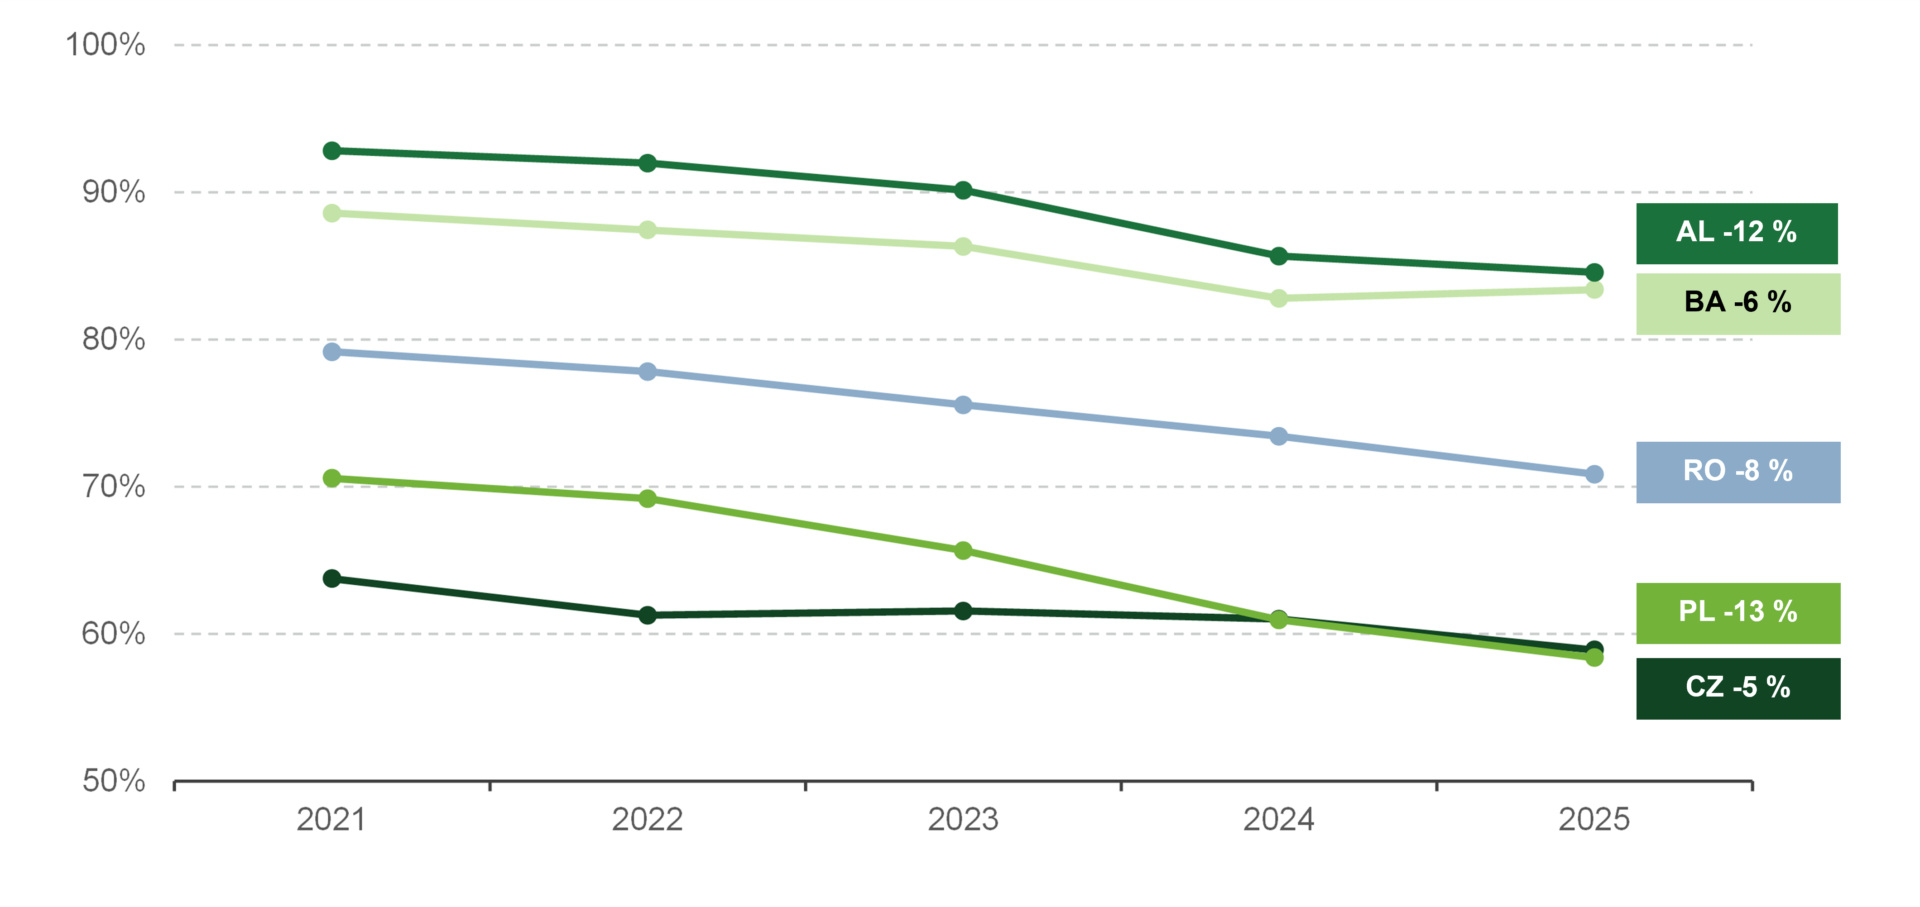
Ein Standort sollte deshalb nicht nur anhand des aktuellen Kostenniveaus beurteilt werden. Mindestens ebenso wichtig ist die Frage, wie sich Löhne, Personalverfügbarkeit und Produktivität in den kommenden Jahren voraussichtlich entwickeln.
Monatliche Lohnkosten ermöglichen einen schnellen Überblick, reichen jedoch für einen belastbaren Produktivitäts- und Wirtschaftlichkeitsvergleich nicht aus. Urlaubstage, Feiertage, Wochenarbeitszeiten und weitere Ausfallzeiten unterscheiden sich zwischen den Ländern und beeinflussen, wie viele Arbeitsstunden einem Unternehmen tatsächlich zur Verfügung stehen.
Lohnkosten sind ein wichtiger Faktor bei der Standortwahl, aber sie erzählen nur einen Teil der Geschichte. Genauso wichtig ist, ob am möglichen Standort ausreichend Arbeitskräfte zur Verfügung stehen.
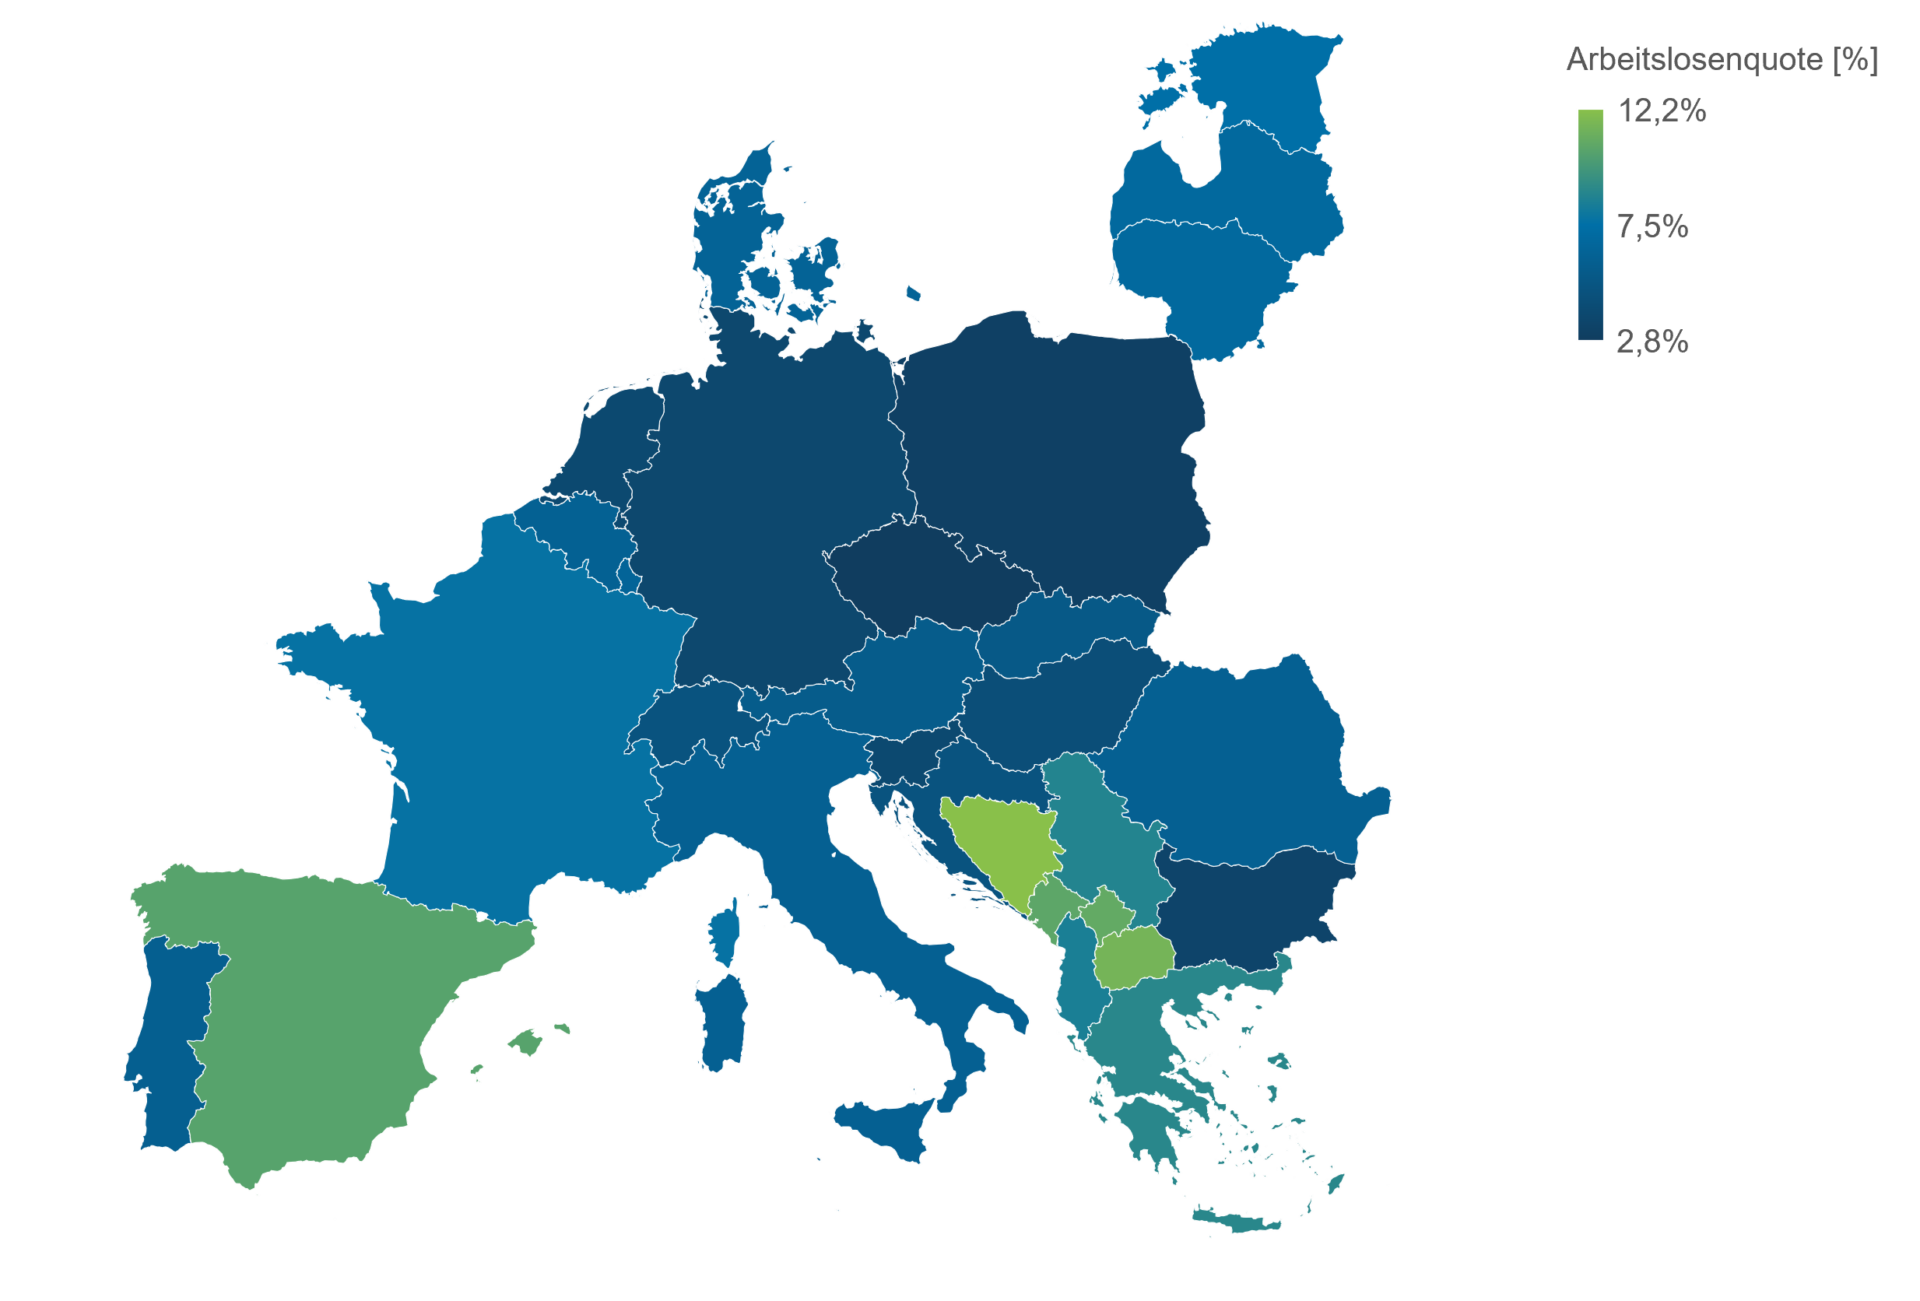
Die Arbeitslosenquoten liefern hierfür einen ersten Anhaltspunkt. In Tschechien liegt die Quote im vierten Quartal 2025 bei lediglich 2,8 %. Bulgarien erreicht 3,5 %, Deutschland und die Niederlande jeweils 3,9 %. Auch Slowenien und Ungarn weisen mit 3,9 % bzw. 4,4 % vergleichsweise niedrige Werte auf.
Für ansiedlungswillige Unternehmen können solche Quoten eine Herausforderung darstellen. Ein niedriger Wert spricht zwar für eine hohe Beschäftigung, bedeutet aber häufig auch, dass nur wenige kurzfristig verfügbare Arbeitskräfte auf dem Markt sind. Neue Arbeitgeber konkurrieren dann mit etablierten Unternehmen um Personal, insbesondere bei technischen Fachkräften und Beschäftigten mit Produktionserfahrung.
Auf dem Balkan zeigt sich ein anderes Bild. Bosnien und Herzegowina weist eine hohe Arbeitslosenquote von 12,2 % auf, Nordmazedonien von 11,5 % und Montenegro von 10,7 %. Auch Serbien und Albanien liegen mit jeweils über 8 % im höheren Bereich. Rein rechnerisch besteht dort damit zumindest ein größeres Arbeitskräftepotenzial.
Eine hohe Arbeitslosenquote ist dennoch kein automatischer Beleg für eine gute Personalverfügbarkeit. Entscheidend ist, ob Qualifikation, Berufserfahrung, Mobilität und Gehaltsvorstellungen der verfügbaren Personen zum geplanten Standort passen. Hinzu kommen demografische Entwicklungen und die anhaltende Abwanderung aus einzelnen Regionen. Die Arbeitslosenquote sollte daher als Einstieg in die Analyse verstanden werden und nicht als abschließende Bewertung.

Managerin, Supply Chain
Planen Sie den Aufbau eines Produktionsstandorts in Osteuropa oder möchten Ihre Standortstrategie optimieren? Wir begleiten Sie bei der Standortsuche mit unserer langjährigen Expertise und der Unterstützung verlässlicher lokaler Partner vor Ort. Kontaktieren Sie uns gerne.
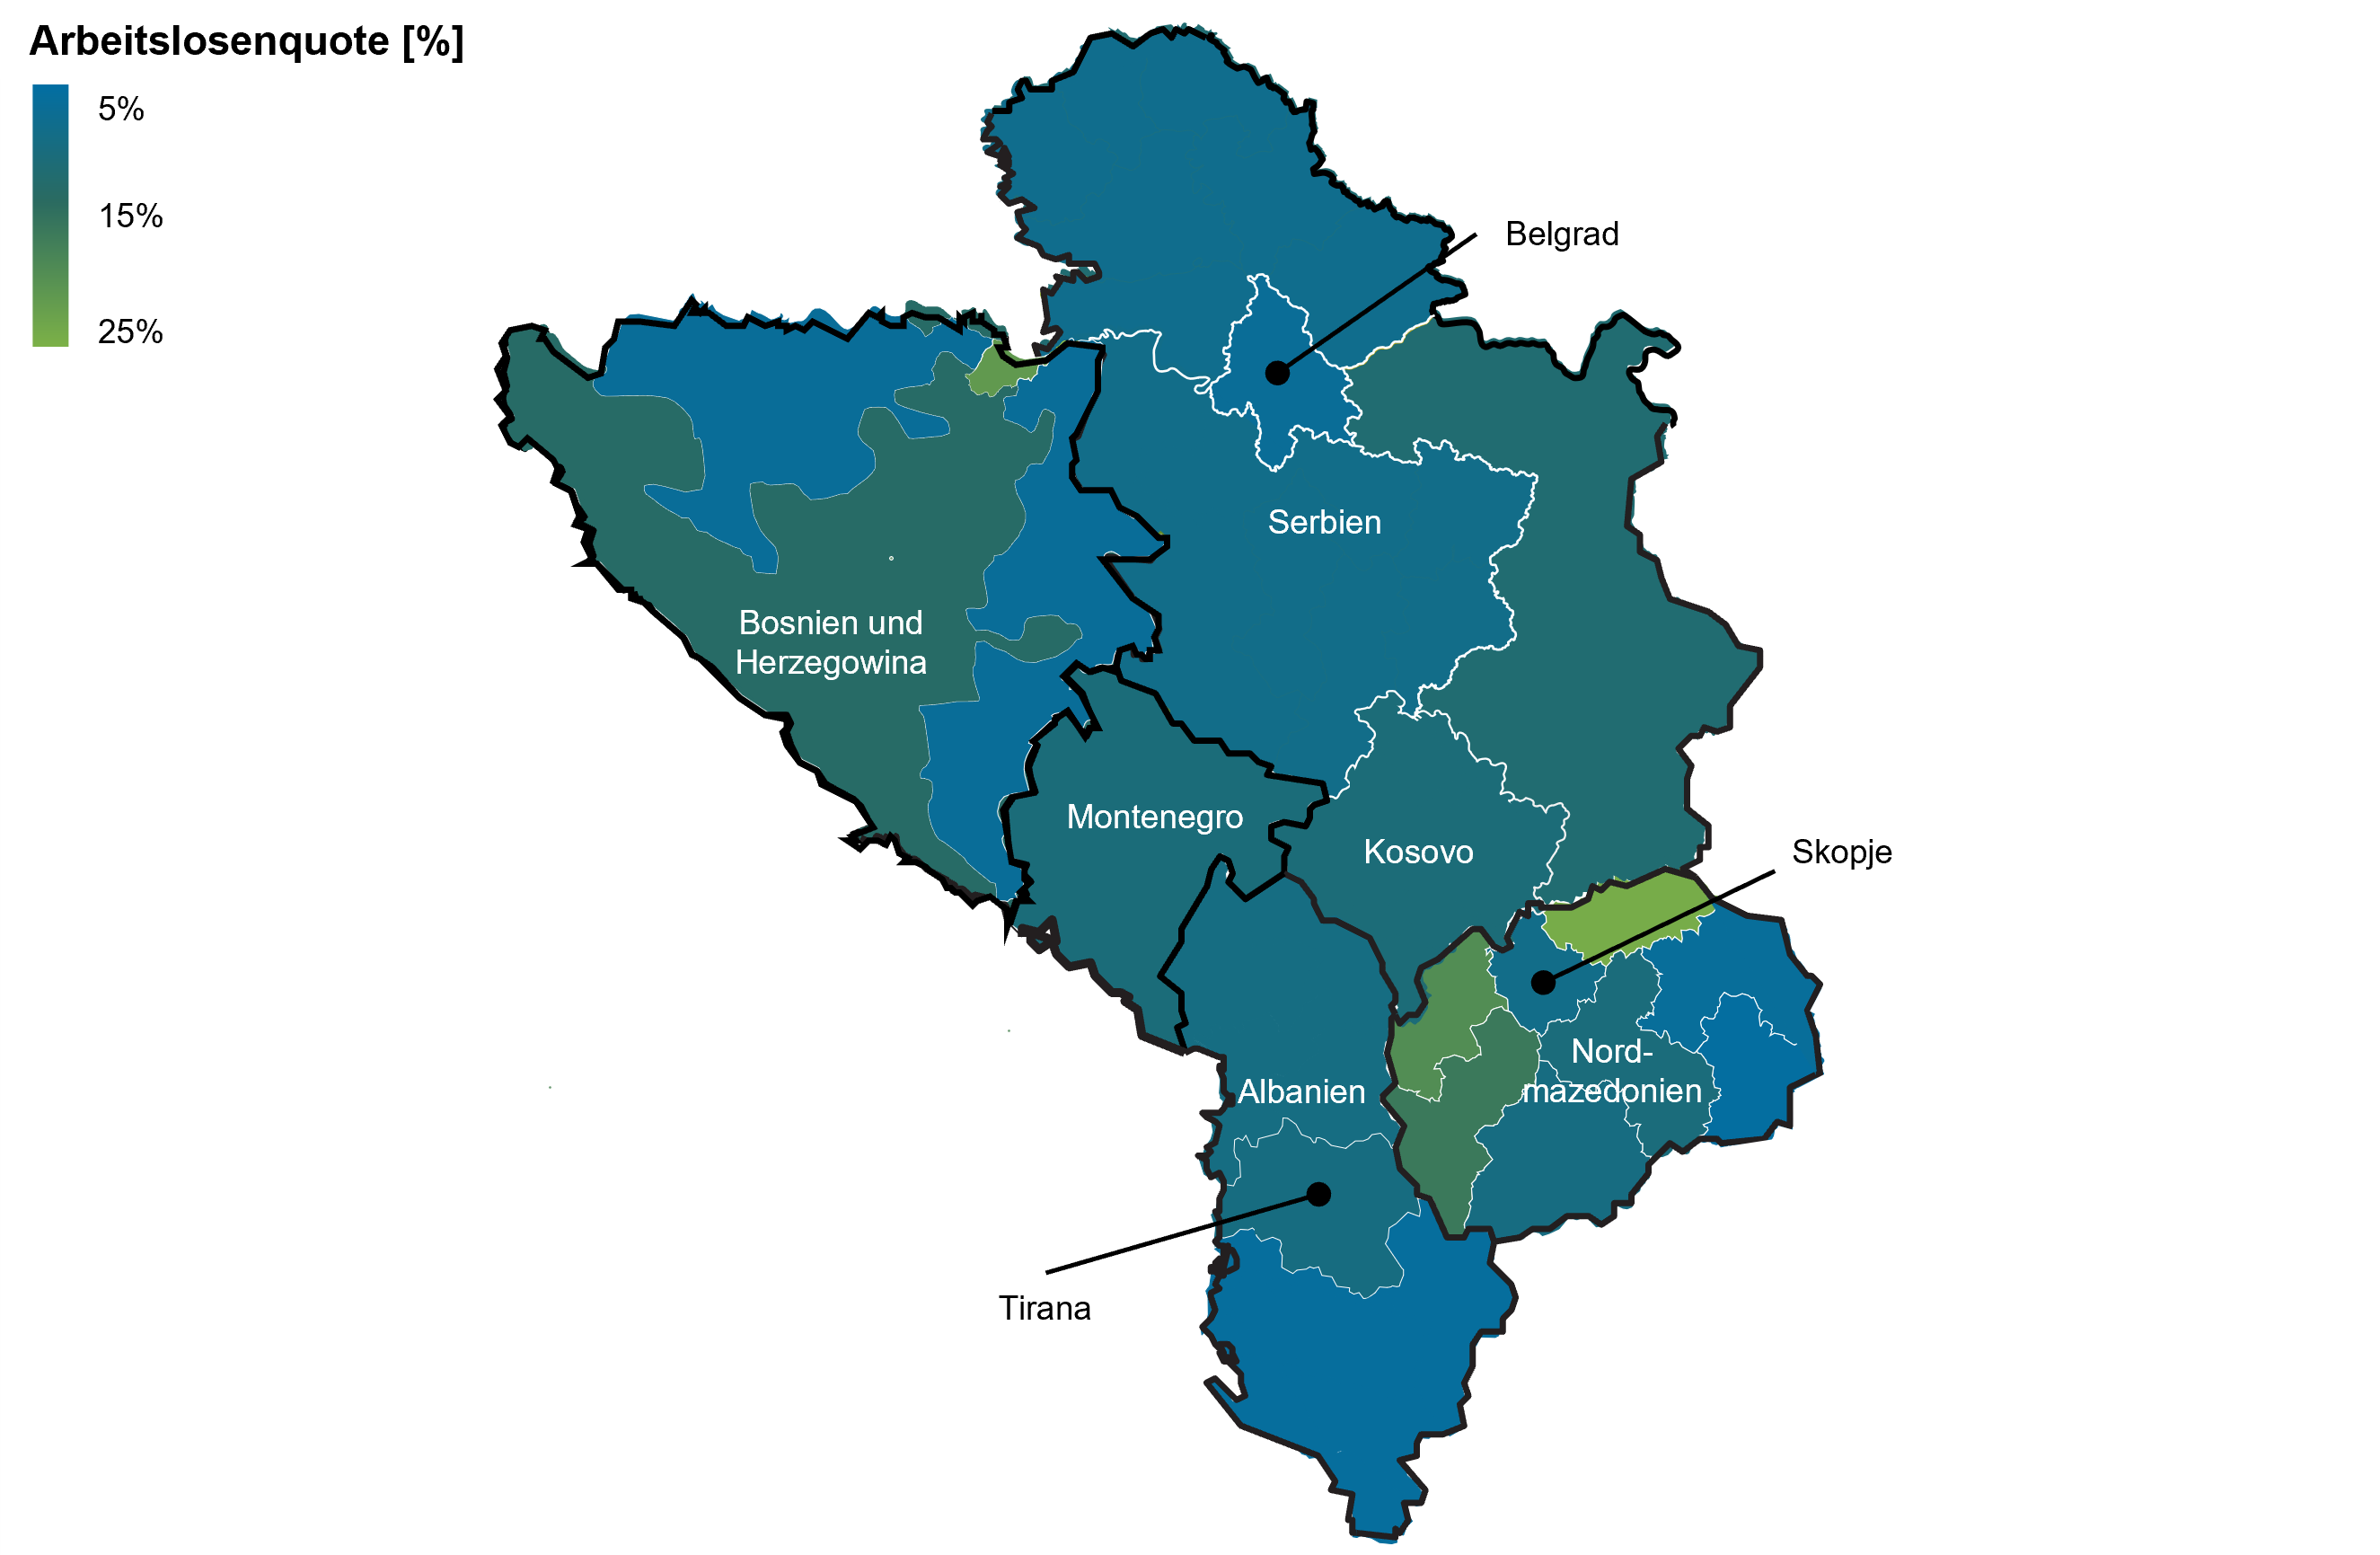
Die regionalen Arbeitslosenquoten auf dem Balkan zeigen ein noch differenzierteres Bild als die gezeigten Lohnkosten, da dort in einigen Ländern wirtschaftlich starke Zentren und strukturschwächere Regionen weit auseinander liegen.
In Serbien reicht die Arbeitslosenquote von 6,9 % in der Region Belgrad bis zu 11,9 % in Süd- und Ostserbien. Außerhalb der Hauptstadtregion steht damit rechnerisch ein größeres Arbeitskräftepotenzial zur Verfügung, bei gleichzeitig niedrigeren Lohnkosten.
Noch größer sind die Unterschiede in Bosnien und Herzegowina. Die Republika Srpska weist eine Arbeitslosenquote von 6,7 % auf, während die Quote mit 21,2 % im Brčko-Distrikt am höchsten ist. Dass Brčko gleichzeitig die niedrigsten Lohnkosten des Landes aufweist, macht die Region auf den ersten Blick besonders interessant. Vor einer Standortentscheidung müsste entsprechend detailliert untersucht werden, welche Qualifikationen tatsächlich verfügbar sind und wie groß das realistische Einzugsgebiet ist.
Die regionale Streuung ist in Nordmazedonien ebenfalls enorm, da die Südostregion eine Arbeitslosenquote von 5,3 % aufweist, während sie in der Nordostregion 24,2 % erreicht. Die Hauptstadtregion Skopje liegt mit 8,6 % im Mittelfeld, verfügt jedoch über den größten und vielfältigsten Arbeitsmarkt des Landes.
Albanien zeigt hier wiederum ein ausgeglicheneres Bild. Die Arbeitslosenquote liegt zwischen 5,9 % in Südalbanien und 9,8 % in Zentralalbanien.
Daran wird erkennbar, warum eine Standortanalyse auf Länderebene nur eine erste Vorauswahl ermöglichen kann. Für die tatsächliche Rekrutierung zählt der regionale Arbeitsmarkt:
Osteuropa bietet auch 2026 erhebliche Potenziale für produzierende Unternehmen, da besonders die westlichen Balkanstaaten, Bulgarien, Rumänien und Ungarn weiterhin über deutliche Lohnkostenvorteile verfügen.
Der günstigste Standort auf dem Papier muss jedoch nicht zwingend der beste Standort in der Praxis sein. Niedrige Personalkosten können durch eine geringere Produktivität, fehlende Qualifikationen, hohe Fluktuation oder zusätzlichen Ausbildungsbedarf relativiert werden. Auch Logistik, Energieversorgung, Lieferantenstrukturen, rechtliche Rahmenbedingungen und die Entfernung zu Kunden spielen bei Standortentscheidungen eine wesentliche Rolle.
Umgekehrt kann sich ein zunächst teurerer Standort als wirtschaftlich überlegen erweisen. Eine höhere Produktivität, ein gut entwickeltes Zulieferernetzwerk oder die bessere Verfügbarkeit technischer Fachkräfte können den höheren Lohnaufwand mehr als ausgleichen.
Bei der Bewertung sollten deshalb nicht nur die direkten Personalkosten betrachtet werden. Relevant sind hier die gesamten Kosten pro erbrachter Leistung. Erst diese Gesamtsicht zeigt, welcher Standort tatsächlich wettbewerbsfähig ist.
Osteuropa bleibt ein attraktiver Raum für neue Produktionsstandorte und Kapazitätserweiterungen. Die größten Lohnkostenvorteile finden sich weiterhin in Albanien, Bosnien und Herzegowina, Montenegro und Nordmazedonien. Ein ebenfalls niedriges Kostenniveau mit zunehmend etablierten industriellen Strukturen bieten zudem Standorte in Bulgarien, Serbien, Rumänien und Ungarn.
Polen, Tschechien, die Slowakei und Slowenien sind zwar im Vergleich teurer, bieten dafür jedoch häufig eine leistungsfähigere Infrastruktur, größere industrielle Netzwerke und einen breiteren Zugang zu qualifizierten Beschäftigten.
Die zentrale Erkenntnis des Beitrags liegt deshalb nicht in einer Rangliste einzelner Staaten, sondern in der entscheidenden regionalen Perspektive. Kosten, Arbeitskräfteangebot und Wettbewerbssituation können sich innerhalb eines Landes erheblich unterscheiden. Hauptstadtregionen bieten meist große und qualifizierte Arbeitsmärkte, sind aber entsprechend teuer. Regionen abseits der Ballungszentren versprechen wiederum höhere Kostenvorteile, müssen dafür jedoch besonders sorgfältig auf Infrastruktur, Erreichbarkeit und Qualifikationsangebot geprüft werden.
Eine fundierte Standortentscheidung verbindet quantitative Daten mit einer detaillierten Analyse vor Ort. Erst wenn Lohnkosten, Produktivität, Personalverfügbarkeit, Logistik und langfristige Entwicklung gemeinsam betrachtet werden, zeigt sich, welcher Standort nicht nur heute günstig ist, sondern auch morgen noch wettbewerbsfähig bleibt.

Managerin, Hamburg
Katrin Söntgeraths fachlicher Fokus liegt im Geschäftsfeld Supply Chain, insbesondere in den Bereichen Standortsuche, Supply Chain Design und Global Footprint.

Berater, München
Philip Tenière verbindet einen Hintergrund im Wirtschaftsingenieurwesen (TU München) mit internationaler Industrie- und Beratungserfahrung. Dabei bringt er betriebliche und technische Anforderungen zusammen und übersetzt sie in umsetzbare Lösungen.
In der heutigen Welt müssen Unternehmen mit der Zeit mitgehen und sich stetig optimieren, um...
Wie sieht die Logistik der Zukunft aus? Gegenwärtige Umbrüche in der Industrie schlagen auch auf...
Die fortschreitende Digitalisierung von Lieferketten bringt neue Optimierungspotentiale mit sich. Die Nutzung eines Digital Twin ermöglicht...
Sie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Turnstile. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Facebook. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von reCAPTCHA. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen